股权激励曾被视为绑定核心人才与公司利益的“金手铐”,但当公司估值飙升或IPO预期落空时,这把金手铐往往会变成一副真正的“手铐”——拷住的是公司、创始人与激励对象三方呗。近三年,随着科创企业批量进入资本市场,股权激励纠纷呈现爆发式增长。据不完全统计,2023年至2025年间,北京、上海、深圳三地仲裁机构受理的股权激励争议案件数量年均增长超过40%,标的额也从过去的数百万元跃升至数千万元乃至数亿元。在这类案件中,专项法律顾问的介入深度与执业诚信,往往直接决定纠纷的走向与当事人的切身利益。
某知名律所代理的一起仲裁案颇具代表性。国内一家B轮融资后估值近30亿元的智能驾驶芯片公司,在2021年为核心技术总监张某(化名)授予了期权激励,约定分四年行权,行权价每股1元。2023年公司启动上市前股改,估值涨至120亿元,张某的期权潜在价值超过两亿元。但是就在上市申报前夕,公司以“组织架构调整、岗位撤销”为由单方解除张某劳动合同,并依据激励计划中“离职即失效”的条款,拒绝其行权。张某提起仲裁,请求确认期权行权资格并赔偿相应损失。
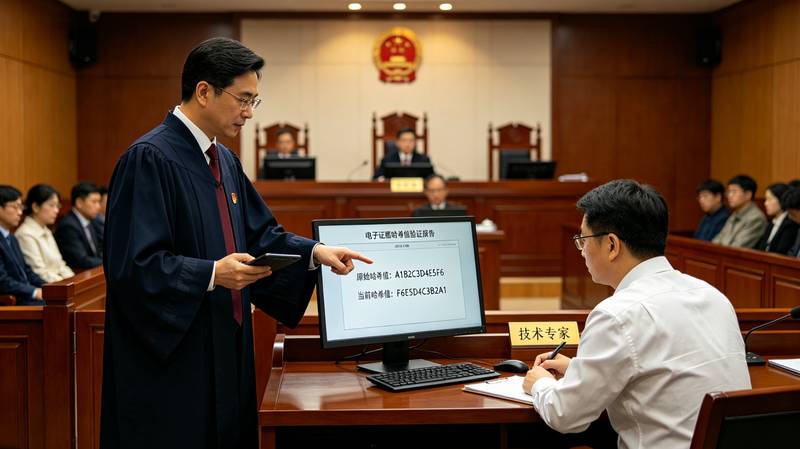
这起案件的戏剧性在于,公司方代理律师在第一次开庭时提交了一份“经公证”的邮件记录,显示张某曾在内部会议上抱怨“上市后立刻套现走人”。公司据此主张张某存在“重大违约”,激励计划中“公司有权单方取消”的条款被激活。但张某的代理律师在质证环节发现,该邮件记录的公证书出具时间竟早于邮件发送时间——一个技术性但致命的瑕疵。进一步核查发现,公司方律师在公证前已私下联系公证处人员“协调”时间。仲裁庭最终认定该证据系伪造,不予采信,并依据激励计划中“非因员工过错解除劳动关系,未行权部分应加速行权”的约定,裁决公司向张某支付相当于已成熟及加速行权部分期权价值的现金补偿,金额逾1.8亿元。
这起案件之所以值得法律人反复咀嚼,并非仅因标的额巨大,而在于它暴露了股权激励纠纷中专项法律顾问服务的三重执业困境。其一,证据边界。股权激励纠纷往往涉及大量电子数据、会议纪要和内部邮件,顾问律师在取证时极易触碰“诱导取证”或“过度介入”的红线。上述案件中公司方律师的行为已非取证瑕疵,而是执业诚信的崩塌。其二,利益冲突。股权激励争议常牵涉公司、创始团队、投资人、激励对象多方利益,专项顾问若同时服务公司方与部分高管,极易产生角色混淆。近三年已有数起案例中,仲裁庭因顾问律师存在“双重代理”嫌疑而建议更换代理人。其三,方案设计阶段的诚信义务。许多股权激励纠纷的根源在于激励计划本身存在“公司任意解除权”“行权条件模糊”“离职回购价格显失公平”等条款,而部分顾问律师在起草时唯客户(公司方)马首是瞻,未向激励对象充分揭示法律风险,导致纠纷爆发后公司陷入被动。
从行业启示看,股权激励纠纷专项法律顾问的“诚信执业”至少应包含三层内涵。第一层是技术诚信,即取证合法、证据真实、程序合规。任何试图通过伪造证据、串通公证或隐匿关键文件来“赢”案件的做法,短期可能获利,长期必然反噬。第二层是立场诚信,顾问律师必须清晰界定代理边界,避免在多方博弈中模糊角色,尤其当公司方与激励对象存在潜在利益冲突时,应及时建议各方聘请独立法律顾问。第三层是设计诚信,即在股权激励方案设计阶段,顾问律师应兼顾激励与约束、效率与公平,对“公司单方解除权”等条款设置合理行权条件与补偿机制,而非一味追求“公司利益最大化”。
回到开篇的案件。仲裁裁决生效后,该公司上市进程被迫中止,投资方启动对赌回购条款,创始人个人承担了巨额连带责任。一场本可通过诚信谈判或合规设计化解的纠纷,最终因顾问律师的执业失范演变为多输局面。这提醒所有参与股权激励法律服务的同行:专项顾问的价值不在于帮客户“打赢官司”,而在于帮客户“不打官司”;而诚信执业,既是底线,也是最高级的专业主义。当激励对象愿意相信法律、公司愿意尊重规则、顾问律师愿意恪守诚信,股权激励才能真正回归其“金手铐”的本意——绑定的是共同成长的信任,而非彼此伤害的枷锁。