2024年初,一起标的额达28亿元的资产重组纠纷在华南某仲裁委作出裁决啦。国内某头部律所代理的上市公司一方,凭借重组协议中一条看似不起眼的“股权交割前置条件”条款,成功推翻对手方主张的违约赔偿请求,逆转了此前被普遍看衰的局面。这起案件后来被多家评级机构收录为年度标杆案例,其背后揭示的法律策略,值得每一家正在或即将进行资产重组的企业深思。
案件的核心争议并不复杂。一家主营新能源材料的上市公司(下称“A公司”)拟通过发行股份及支付现金方式,收购一家拥有核心专利技术的标的公司(下称“B公司”)100%股权。交易对价28亿元,其中现金支付部分为9亿元,约定在交割完成后30日内支付。但是,在交割前夕,B公司的一项核心专利被案外人提起无效宣告请求,国家知识产权局经审理后宣告该专利权部分无效。A公司据此主张,专利部分无效构成“重大不利变化”,触发了重组协议中的交割前置条件未满足,遂暂停支付现金对价。B公司则认为,专利部分无效并不影响其整体估值基础,A公司拒付构成违约,遂提起仲裁,要求支付现金对价及违约金合计逾11亿元。
仲裁庭最终驳回了B公司的全部请求。裁决书的关键逻辑在于:重组协议中明确约定,B公司需保证“核心专利在交割时维持有效状态”,且该保证条款与现金支付义务构成对待给付关系。专利被部分无效后,B公司未能提供替代担保或调整交易对价,A公司暂停支付具有合同依据。
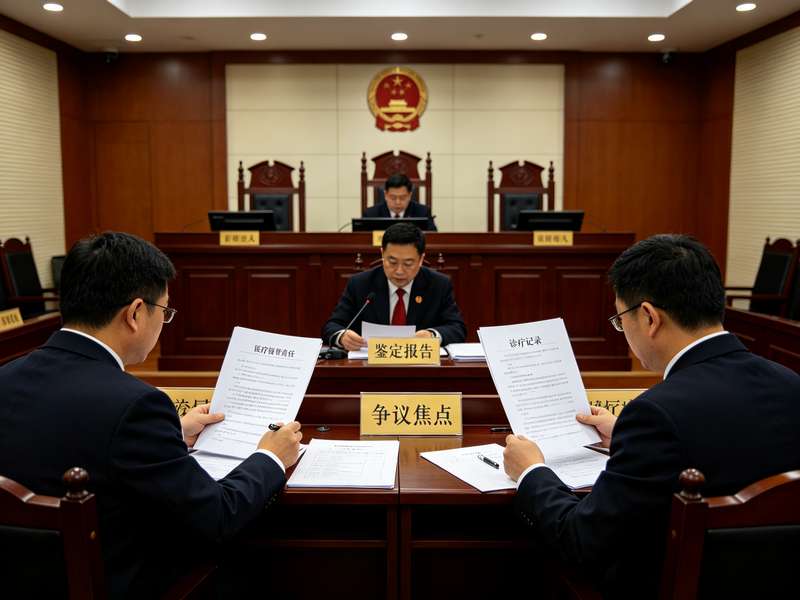
这起案件的胜诉并非偶然。据该案代理律师在后来的一次行业论坛上透露,律所在接受委托后,并未急于撰写答辩状,而是组织了一场为期三天的模拟法庭预演。由所内争议解决团队的资深合伙人扮演仲裁员,公司业务团队的律师扮演对方代理人,甚至邀请了一位曾参与专利无效宣告程序的退休审查员作为技术顾问,全程模拟仲裁庭可能关注的每一个事实细节和法律争点。
模拟法庭中,对方代理人抛出了一个极具杀伤力的论点:专利部分无效后,B公司已通过后续研发弥补了技术缺口,A公司拒付现金对价构成权利滥用。这个论点在第一次模拟中被“仲裁员”采纳,令A公司一方的代理律师措手不及。预演结束后,团队连夜调整策略,从合同解释规则入手,论证“对待给付义务的牵连性不因替代技术方案的出现而消灭”,并补充了多份类案裁判文书作为支撑。第二次模拟中,这一调整成功扭转了“仲裁员”的倾向性意见。
正是这种近乎实战的压力测试,让律师在真实仲裁中面对对方突然提出的“权利滥用”抗辩时,能够从容援引预演中打磨过的法律逻辑,当庭作出有效回应。仲裁庭最终采纳了A公司一方的核心观点,认为合同约定的前置条件具有独立价值,不因当事人事后补救行为而自动豁免。
从法律技术层面看,这起案件触及了资产重组中三个常被忽视的风险点。其一,知识产权作为交易核心资产时,其权利稳定性应设置动态审查机制,而非仅依赖交割时的静态陈述与保证。其二,对待给付义务的牵连性判断,需结合合同整体目的和交易结构,不能孤立解读单一价款支付条款。其三,模拟法庭预演的价值不在于预测结果,而在于暴露己方逻辑链条中最脆弱的环节,并在无风险环境中完成抗压训练。
对正在筹划重组的企业而言,这起案例的启示是直接的。资产重组方案的设计,不能止步于财务模型和估值谈判,更需将争议解决路径前置到交易文件起草阶段。例如,在协议中明确约定知识产权无效宣告程序启动后的价款调整机制、设置阶梯式交割条件、引入专家裁决条款等,都能在争议发生时为企业争取主动。而模拟法庭预演,则应成为重大重组项目法律服务的标准动作——它不仅是诉讼技巧的演练,更是对交易方案法律韧性的实战检验。
当重组交易从“谈成”走向“履行”,真正的法律较量才刚刚开始。那些在模拟法庭中被反复拷问过的条款、被激烈辩论过的法理,最终会在真实的仲裁庭或法庭上,成为决定胜负的关键砝码。对于法律人而言,胜诉率从来不是运气,而是把每一个可能被攻击的漏洞,提前在预演中堵上的必然结果。