当一座城市核心区的烂尾楼在司法拍卖平台以六折价格成交时,大多数围观者的目光停留在“抄底”的诱惑上。但真正的风险暗流,往往在拍卖槌落下之后才悄然涌动。不良资产处置中的房地产项目,从来不是一桩简单的“低价买入、高价卖出”的生意,而是一场横跨金融、工程、税务、劳动、行政等多重法律关系的复杂博弈。在这场博弈中,即便是经验老到的投资机构,也常因一个被忽视的法律细节而满盘皆输。
一场“净地”交付引发的连环诉讼
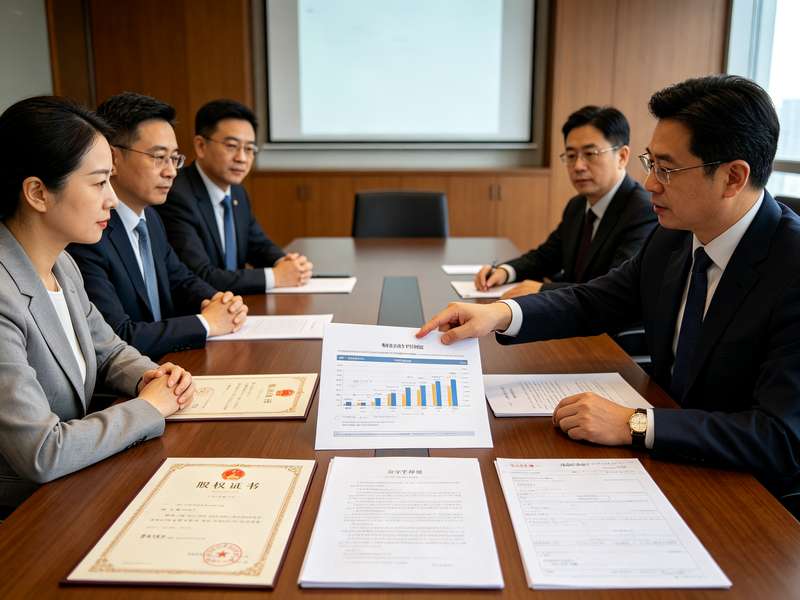
2023年,某资产管理公司通过公开竞价取得某省会城市一宗商住用地在建工程债权,随即以物抵债方式完成过户。项目尽调阶段,原开发商信誓旦旦承诺“净地交付,无任何隐性债务”。但是接手后不久,施工方手持一份未经备案的补充协议主张优先受偿权,主张范围不仅包括工程款本身,还涵盖了停工损失与预期利润;这当儿,十余户已支付大部分房款的购房人集体起诉要求继续履行商品房买卖合同;更棘手的是,税务部门以“转让价格明显偏低”为由启动核定征收程序,要求补缴土地增值税及滞纳金逾两千万元。
该案的核心争议点在于:以物抵债裁定能否阻断建设工程价款优先受偿权的行使?未经网签备案的购房人权益与抵押权、工程款优先权之间的顺位如何确定?司法拍卖成交价是否当然构成土地增值税的计税依据?代理该案的律师团队最终通过执行异议之诉、第三人撤销之诉与税务行政复议三条路径并行推进,在工程款优先权纠纷中,法院认定施工方补充协议因未经备案且形成于抵押权设立之后,不得对抗善意受让人,为资产公司挽回损失近八百万元;而在税务争议中,律师援引《税收征收管理法》第三十五条及国家税务总局相关批复,证明司法拍卖成交价系经法定程序形成的公允价格,不应启动核定征收,最终税务部门撤回补缴决定。
这一案例揭示了一个常被低估的现实:不良资产处置的法律风险,往往不在债权本身,而在债权背后盘根错节的权利冲突与行政规制。
风险防控的三个法律锚点
从近年最高人民法院公报案例及各地高院典型判例来看,不良资产处置房地产项目的法律风险防控,需牢牢锚定三个核心节点。
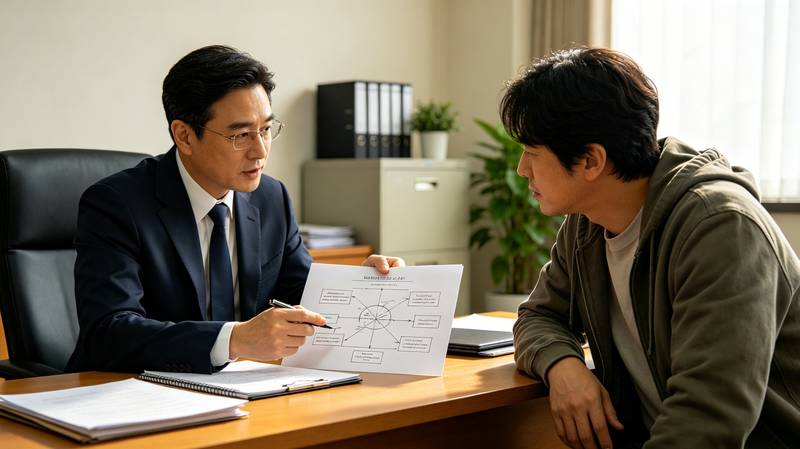
其一,尽调阶段的“权利图谱”思维。传统尽调侧重于债权真实性、抵押登记有效性等形式审查,但真正决定处置成败的,是隐蔽的权利负担与潜在优先权。施工方未经备案的补充协议、购房人实际占有但未网签的居住权益、地方政府在招商引资中作出的口头承诺,这些“看不见的权利”往往在过户后集中爆发。有经验的律师团队会在尽调中引入“权利图谱”分析工具,将抵押权、工程款优先权、消费者购房权、税收优先权等按照法律顺位与形成时间进行二维矩阵排列,识别权利冲突的临界点。
其二,交易结构中的“隔离与切割”策略。以物抵债、司法拍卖、债权转让、股权收购等不同处置路径,对应的税负成本、权利承继范围与风险隔离效果截然不同。前述案例中,资产公司之所以能够成功阻断施工方的优先权主张,关键在于选择了以物抵债裁定这一具有公法效力的确权方式,而非通过协议转让承继原开发商的全部合同义务。交易结构的设计,本质上是法律风险的再分配。
其三,处置后期的“行政合规闭环”。税务核定、规划变更、竣工验收、预售许可延续等行政事项,往往成为项目盘活的“末了说一公里”障碍。某头部律所公布的业绩显示,其代理的某烂尾楼重整项目中,律师团队提前介入与税务部门的预沟通,通过提交第三方评估报告与类案检索报告,将土地增值税清算周期从常规的十八个月压缩至五个月,为项目重启争取了关键时间窗口。
从个案胜诉到行业能力建设
不良资产处置的法律服务,正在从“诉讼导向”向“全流程风控导向”转型。过去,律师的价值主要体现在争议发生后的诉讼代理;如今,领先的律所与资产管理机构更倾向于在项目立项阶段即建立“法律风险清单”,将尽调、交易、税务、行政、争议解决等环节纳入统一的管理框架。这种转变的深层逻辑在于:不良资产处置的利润空间,本质上来源于风险定价的能力。谁能更精准地识别、量化并控制法律风险,谁就能在资产定价中占据主动。
对于企业法务与律师同行而言,这一领域带来的启示是明确的:法律服务的竞争力不再取决于单一诉讼技巧的高低,而在于能否将分散的法律知识整合为可复制、可验证的风控流程。当一座烂尾楼的重生需要跨越十二道法律门槛时,真正专业的服务者,应当在第一道门槛前就画出完整的路线图。
不良资产处置的终局,不是一场拍卖的落槌,而是一个项目在法律框架内重新获得生命力的过程。那些在喧嚣的资本博弈中被忽视的法律细节,恰恰是决定成败的沉默力量。当市场周期轮转,唯有对法律风险的敬畏与精算,才能让“困境资产”真正走出困境。